Domain pfip.de kaufen?
Wir ziehen mit dem Projekt
pfip.de um.
Sind Sie am Kauf der Domain
pfip.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain pfip.de kaufen?
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **

Ähnliche Suchbegriffe für Fischalter
Top-Angebote
Produkte zum Begriff Fischalter:
-
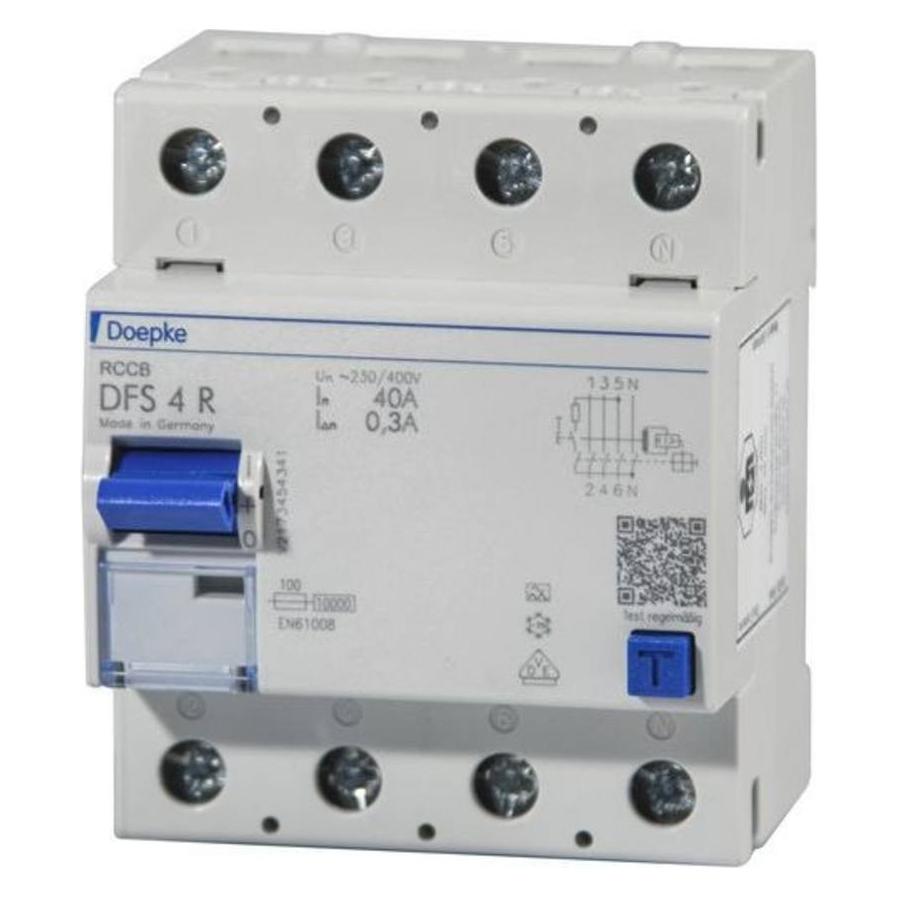
Doepke, Schutzschalter, FISchalter DFS 4 02540,03A RDer Doepke FISchalter DFS 4 02540,03A R ist ein hochentwickelter Fehlstromschutzschalter, der für den Einsatz in elektrischen Installationen konzipiert ist. Dieser Schalter bietet einen zuverlässigen Schutz gegen elektrische Fehlerströme und trägt zur Sicherheit von Personen und Anlagen bei. Mit seiner netzspannungsunabhängigen Bauweise ist er sensitiv für sowohl Wechsel- als auch pulsierende Gleichfehlerströme. Der Schalter ist berührungssicher und verfügt über ein Sichtfenster für Beschriftungsetiketten, was die Identifikation und Dokumentation erleichtert. Die Schaltstellungsanzeige zeigt im Fehlerfall die Mittelstellung an, was eine schnelle Diagnose ermöglicht. Der DFS 4 ist robust konstruiert, kältefest bis -25°C und bietet ein Kurzschluss-Schaltvermögen von 10 kA. Die beidseitige Doppelklemme ermöglicht eine einfache und flexible Installation mit Kabeln bis zu 50 mm2. - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme - Kältefest bis -25°C - Schaltstellungsanzeige mit Mittelstellung im Fehlerfall - Stromstossfestigkeit >1 kA - Beidseitige Doppelklemme bis 50 mm2.37,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
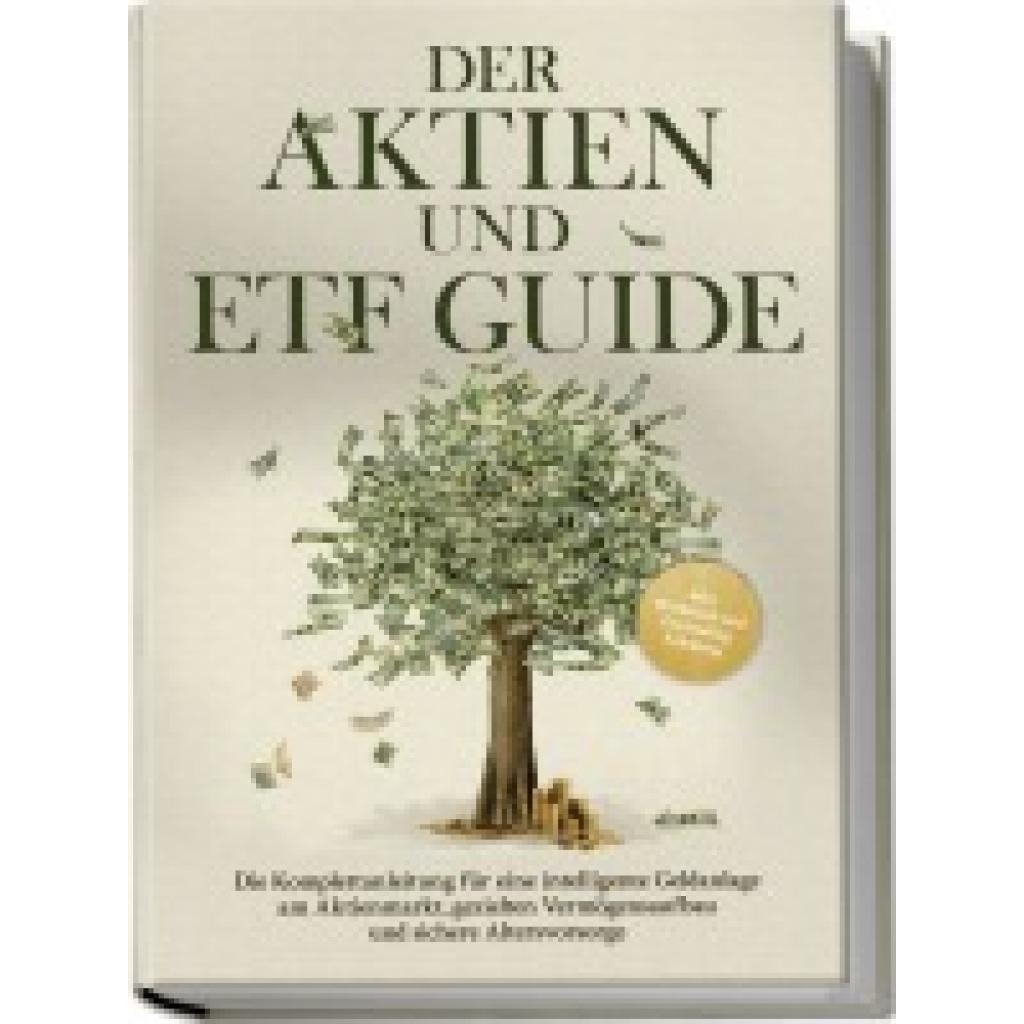
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doepke, Schutzschalter, FISchalter DFS 4 04040,30A RDer Doepke FISchalter DFS 4 04040, 30A R ist ein hochentwickelter Fehlerstromschutzschalter (RCCB), der für den Einsatz in ein- und dreiphasigen Netzen konzipiert ist. Er bietet einen zuverlässigen Schutz für Personen, Tiere und elektrische Anlagen, indem er die Stromversorgung bei gefährlich hohen Fehlerströmen automatisch unterbricht. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter sowohl für private als auch für gewerbliche Anwendungen geeignet. Die Geräte sind in verschiedenen Ausführungen erhältlich und unterstützen Bemessungsströme bis zu 125 A. Die integrierten Doppelstockklemmen ermöglichen den Anschluss von grossen Leiterquerschnitten, während die Auslöse-Charakteristik vom Typ A eine hohe Sensitivität für Wechsel- und pulsierende Gleichfehlerströme gewährleistet. Die benutzerfreundliche Multifunktionsschaltknebel-Anzeige erleichtert die Bedienung und Fehlersuche, während die kostenlose Etikettensoftware die Beschriftung der Schalter vereinfacht. - Netz- und hilfsspannungsunabhängige Auslösung - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme (Typ A) - Hohe Kurzschlussfestigkeit - Beidseitige Doppelstockklemmen für grossen Leiterquerschnitt - Multifunktionsschaltknebel mit drei Positionen: ein, aus, ausgelöst.48,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
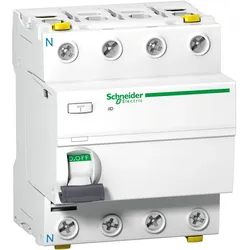
Schneider Electric, Schutzschalter, FISchalter 4P 63A 30mA TypFehlerstromschutzschalter Acti 9 iID, 1,5 kA (IEC/EN 61008-1). 4-polig, Nennstrom 63 A, Erdschlussempfindlichkeit 30 mA, Erdschluss-Schutzklasse Typ A, Betriebsspannung (Ue) 400 V AC, Isolationsspannung (Ui) 500 V AC. Gewährleistet den Zusatzschutz bei direktem Berühren (≤ 30 mA). Fehlerschutz bei indirektem Berühren, z. B. bei Isolationsfehlern (≥ 100 mA, ≤ 300 mA). Fehlerschutz in Baustromverteilern (500 mA). Schalten und Trennen von Stromkreisen. Sprungschaltung für verschleissarmes Schalten der Kontakte. Mit mechanischer frontseitiger Fehlermeldeanzeige (VisiTrip) zur Anzeige von Auslösungen durch Überlast oder Kurzschluss. Sichere Kontaktanzeige (VisiSafe) des Fehlerstromschutzschalters, bei grüner Anzeige Sicherheit der Spannungsfreiheit für die regelmässige Prüfung der Funktion. Doppel-Anschlussklemmen für beidseitigen Anschluss von Kabeln oder Phasenschienen. Einfache Entnahme des Einzelgerätes bei installierter Phasenschiene, dank des frontseitig erreichbaren Befestigungselementes. Zusätzlich anreihbare Hilfsmodule (optional) - Unterspannungsauslöser (iMN), Überspannungsauslöser (iMSU), Arbeitsstromauslöser (iMX), Hilfsschalter zur Statusmeldung (iOF), Fehlermeldeschalter (iSD). Werkzeuglose Montage linksseitig am Gerät. Farbton RAL 9003. Der Fehlerstromschutzschalter iID erfüllt folgende Normen - IEC/EN 61008-1 und IEC/EN 60947-2. Des Weiteren ist diese Baureihe VDE zertifiziert.79,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristig Kapitalaufbau betreiben, um finanzielle Unabhängigkeit zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Vermögensaufbau?
Langfristiger Kapitalaufbau kann durch regelmäßiges Sparen und Investieren in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Fonds erreicht werden. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und einen langfristigen Anlagehorizont zu haben, um vom Zinseszinseffekt zu profitieren. Eine diversifizierte Anlagestrategie, die Risiken streut und Renditen maximiert, ist entscheidend für den langfristigen Kapitalaufbau. Zudem sollte man regelmäßig sein Portfolio überprüfen und anpassen, um auf Veränderungen am Markt und im eigenen Leben zu reagieren. **
-
Wie kann man langfristig Kapital aufbauen, um finanzielle Ziele zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Vermögensaufbau?
Um langfristig Kapital aufzubauen, um finanzielle Ziele zu erreichen, ist es wichtig, regelmäßig zu sparen und zu investieren. Eine Strategie dafür ist das Einrichten eines automatischen Sparplans, um regelmäßig Geld beiseite zu legen. Beim Investieren ist es ratsam, eine diversifizierte Anlagestrategie zu verfolgen, um das Risiko zu streuen und langfristig von Wertsteigerungen zu profitieren. Zusätzlich kann der Vermögensaufbau durch den Kauf von Immobilien oder den Aufbau eines eigenen Unternehmens unterstützt werden, um langfristig ein solides finanzielles Polster aufzubauen. **
-
Wie kann man langfristig Kapitalaufbau betreiben, um finanzielle Unabhängigkeit zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Vermögensaufbau?
Langfristiger Kapitalaufbau kann durch regelmäßiges Sparen und Investieren in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe erreicht werden. Eine diversifizierte Anlagestrategie hilft dabei, das Risiko zu streuen und langfristig Renditen zu erzielen. Zudem ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um den Zinseszinseffekt zu nutzen und das Vermögen kontinuierlich aufzubauen. Eine weitere Möglichkeit ist die Investition in passives Einkommen generierende Assets wie Dividendenaktien, Mieteinnahmen aus Immobilien oder Zinseinnahmen aus Anleihen, um langfristig ein regelmäßiges Einkommen zu erzielen und finanzielle Unabhängigkeit zu erreichen. Schließlich ist es wichtig **
-
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **


Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
Top-Angebote
Produkte zum Begriff Fischalter:
-
Doepke, Schutzschalter, FISchalter DFS 4 02540,03A RDer Doepke FISchalter DFS 4 02540,03A R ist ein hochentwickelter Fehlstromschutzschalter, der für den Einsatz in elektrischen Installationen konzipiert ist. Dieser Schalter bietet einen zuverlässigen Schutz gegen elektrische Fehlerströme und trägt zur Sicherheit von Personen und Anlagen bei. Mit seiner netzspannungsunabhängigen Bauweise ist er sensitiv für sowohl Wechsel- als auch pulsierende Gleichfehlerströme. Der Schalter ist berührungssicher und verfügt über ein Sichtfenster für Beschriftungsetiketten, was die Identifikation und Dokumentation erleichtert. Die Schaltstellungsanzeige zeigt im Fehlerfall die Mittelstellung an, was eine schnelle Diagnose ermöglicht. Der DFS 4 ist robust konstruiert, kältefest bis -25°C und bietet ein Kurzschluss-Schaltvermögen von 10 kA. Die beidseitige Doppelklemme ermöglicht eine einfache und flexible Installation mit Kabeln bis zu 50 mm2. - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme - Kältefest bis -25°C - Schaltstellungsanzeige mit Mittelstellung im Fehlerfall - Stromstossfestigkeit >1 kA - Beidseitige Doppelklemme bis 50 mm2.37,03 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Borgmann, Moritz: Der Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading AnleitungDer Aktien und ETF Guide: Die Komplettanleitung für eine intelligente Geldanlage am Aktienmarkt, gezielten Vermögensaufbau und sichere Altersvorsorge - inkl. Workbook und Daytrading Anleitung , Aktien & ETF: Unkomplizierter Step-by-Step-Einstieg für Anfänger in die Welt von Trading, Investment & Vermögensaufbau Die Inflation frisst Ihr Erspartes auf und zugleich wird alles teurer? Riester und Sparkonto sorgen statt für Vermögensbildung nur noch für Sorgenfalten? Und Sie fragen sich, ob man mit Normal-Gehalt überhaupt noch Vermögen aufbauen kann? Zum Glück ja - und wie das mit Aktien und ETF auch Finanzmarkt-Neulingen problemlos gelingt, erfahren Sie in diesem Buch! Die finanziellen Gewissheiten unserer Großeltern haben ausgedient: Sparkonto, Riester-Rente & Co. werfen kaum mehr etwas ab, zudem sorgen die weltweiten Turbulenzen für Rekordinflation und explodierende Preise lassen das Ersparte rasant dahinschmelzen. Für den Normalverdiener scheint es unmöglich, etwas beiseitelegen zu können oder gar Wohlstand zu vermehren - doch das ist ein Irrtum! Denn Aktien- & ETF-Investitionen bergen auch für diese Zielgruppe enormes Potential mit unschlagbaren Vorteilen: Risikoarmes, langfristiges und zuverlässiges Investment auch für den schmaleren Geldbeutel und dabei auch noch absolut anfängerfreundlich. Dieser Ratgeber führt Sie Schritt für Schritt in die spannende Welt des Börsenhandels ein, macht Sie mit wichtigem Grundlagenwissen vertraut und begleitet Sie praktisch & konkret bei Ihrem Investment-Einstieg. Lässt sich das auch für Laien umsetzen? Absolut! Denn die strukturierten, leicht verständlichen und umfassenden Informationen in diesem Buch sind gezielt so konzipiert, dass auch völlige Börsen-Neulinge problemlos in die Materie einsteigen und in kürzester Zeit ihren Vermögensaufbau starten können. Börsen-Basics: Aktien, ETF, Charts, Trends, Spreads, Cost-Average-Effekt - machen Sie sich umfassend, verständlich und systematisch mit den wichtigsten Grundlagen des Investierens vertraut und blicken Sie endlich durch im Finanz-Dschungel. Ihre Anlage: Finden Sie heraus, wie Aktienanalyse, Bilanzen, Trading-Indikatoren & Co. Ihnen bei der sinnvollen Investment-Auswahl helfen und wie Sie die perfekten Aktien & ETF für sich identifizieren. Praktisch & konkret: Depot eröffnen, Handelsplätze wählen, Anlagestrategie festlegen, Sektoren erschließen - starten Sie mit Step-by-Step-Anleitungen ganz einfach Ihren Vermögensaufbau. Psychologie des Investierens: Mit klugem Psycho-Management von Selbstvertrauen, Hoffnung, Frust, Gier, Hochmut oder Verlusterfahrungen machen Sie sich erst wirklich fit für die Welt des Investments. Dieses Buch ist Ihr idealer Wegbegleiter durch das faszinierende Trading-Universum und hilft Ihnen, eine solide Grundlage für langfristige Vermögensbildung aufzubauen. Mit den praktischen Übungen samt Lösungen im Bonus-Workbook steigen Sie im Handumdrehen richtig in die Materie ein und können schon bald mit dem Investieren loslegen. , Funktionswäsche > Motorrad- & Motorsportausrüstung , Auflage: 1. Auflage, Erscheinungsjahr: 20240906, Produktform: Kartoniert, Autoren: Borgmann, Moritz, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 168, Themenüberschrift: BUSINESS & ECONOMICS / Finance / General, Keyword: aktien buch; aktien einsteiger buch; aktien etfs; aktien für anfänger; aktien für einsteiger; aktienhandel für einsteiger; buch über aktienhandel; börsen bücher; etf einsteiger buch; etf für anfänger; etfs für einsteiger 2024; investieren buch, Fachschema: Kunsthandel~Mäzen - Mäzenatentum~Finanz~Anlage (finanziell) - Geldanlage~Kapitalanlage~Recht / Ratgeber (allgemein), Fachkategorie: Finanzielle Aspekte der Kunst, Geldanlage~Finanzen~Persönliche Finanzen~Ratgeber, Sachbuch: Recht, Warengruppe: TB/Recht/Rechtsratgeber, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 210, Breite: 150, Höhe: 11, Gewicht: 300, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,19,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristige finanzielle Absicherung erreichen und welche Strategien eignen sich dafür in den Bereichen persönliche Finanzen, Altersvorsorge und Vermögensaufbau?
Langfristige finanzielle Absicherung kann durch eine Kombination aus Sparen, Investieren und Vorsorge erreicht werden. Im Bereich persönliche Finanzen ist es wichtig, ein Budget zu erstellen und regelmäßig Geld zur Seite zu legen. Für die Altersvorsorge eignen sich langfristige Anlagestrategien wie die private Rentenversicherung oder die betriebliche Altersvorsorge. Beim Vermögensaufbau können Investitionen in Aktien, Immobilien oder Fonds langfristig zu einer finanziellen Absicherung beitragen. Es ist ratsam, frühzeitig mit der Umsetzung dieser Strategien zu beginnen, um von Zinseszinseffekten zu profitieren. **
-
Wie kann man den Finanzschutz in verschiedenen Lebensbereichen wie Versicherungen, Altersvorsorge und Vermögensaufbau gewährleisten?
Um den Finanzschutz in verschiedenen Lebensbereichen zu gewährleisten, ist es wichtig, eine umfassende Versicherungsdeckung abzuschließen, die sowohl die Gesundheit als auch das Eigentum abdeckt. Zudem sollte man frühzeitig mit der Altersvorsorge beginnen, um im Ruhestand finanziell abgesichert zu sein. Des Weiteren ist es ratsam, regelmäßig Geld für den Vermögensaufbau anzulegen, sei es durch Investitionen in Aktien, Immobilien oder andere Anlageformen. Zuletzt ist eine solide finanzielle Planung und Budgetierung unerlässlich, um unerwartete Ausgaben abzufedern und langfristig finanzielle Stabilität zu gewährleisten. **
-
Wie kann man langfristig Kapitalaufbau betreiben, um finanzielle Unabhängigkeit zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Vermögensaufbau?
Langfristiger Kapitalaufbau kann durch regelmäßiges Sparen und Investieren in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Fonds erreicht werden. Es ist wichtig, frühzeitig mit dem Sparen zu beginnen und einen langfristigen Anlagehorizont zu haben, um vom Zinseszinseffekt zu profitieren. Eine diversifizierte Anlagestrategie, die Risiken streut und Renditen maximiert, ist entscheidend für den langfristigen Kapitalaufbau. Zudem sollte man regelmäßig sein Portfolio überprüfen und anpassen, um auf Veränderungen am Markt und im eigenen Leben zu reagieren. **
-
Wie kann man langfristig Kapital aufbauen, um finanzielle Ziele zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Vermögensaufbau?
Um langfristig Kapital aufzubauen, um finanzielle Ziele zu erreichen, ist es wichtig, regelmäßig zu sparen und zu investieren. Eine Strategie dafür ist das Einrichten eines automatischen Sparplans, um regelmäßig Geld beiseite zu legen. Beim Investieren ist es ratsam, eine diversifizierte Anlagestrategie zu verfolgen, um das Risiko zu streuen und langfristig von Wertsteigerungen zu profitieren. Zusätzlich kann der Vermögensaufbau durch den Kauf von Immobilien oder den Aufbau eines eigenen Unternehmens unterstützt werden, um langfristig ein solides finanzielles Polster aufzubauen. **
Ähnliche Suchbegriffe für Fischalter
-
Doepke, Schutzschalter, FISchalter DFS 4 04040,30A RDer Doepke FISchalter DFS 4 04040, 30A R ist ein hochentwickelter Fehlerstromschutzschalter (RCCB), der für den Einsatz in ein- und dreiphasigen Netzen konzipiert ist. Er bietet einen zuverlässigen Schutz für Personen, Tiere und elektrische Anlagen, indem er die Stromversorgung bei gefährlich hohen Fehlerströmen automatisch unterbricht. Mit einer kompakten Bauweise, die nur vier Teilungseinheiten in Anspruch nimmt, ist dieser Schalter sowohl für private als auch für gewerbliche Anwendungen geeignet. Die Geräte sind in verschiedenen Ausführungen erhältlich und unterstützen Bemessungsströme bis zu 125 A. Die integrierten Doppelstockklemmen ermöglichen den Anschluss von grossen Leiterquerschnitten, während die Auslöse-Charakteristik vom Typ A eine hohe Sensitivität für Wechsel- und pulsierende Gleichfehlerströme gewährleistet. Die benutzerfreundliche Multifunktionsschaltknebel-Anzeige erleichtert die Bedienung und Fehlersuche, während die kostenlose Etikettensoftware die Beschriftung der Schalter vereinfacht. - Netz- und hilfsspannungsunabhängige Auslösung - Sensitiv für Wechsel- und pulsierende Gleichfehlerströme (Typ A) - Hohe Kurzschlussfestigkeit - Beidseitige Doppelstockklemmen für grossen Leiterquerschnitt - Multifunktionsschaltknebel mit drei Positionen: ein, aus, ausgelöst.48,73 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schneider Electric, Schutzschalter, FISchalter 4P 63A 30mA TypFehlerstromschutzschalter Acti 9 iID, 1,5 kA (IEC/EN 61008-1). 4-polig, Nennstrom 63 A, Erdschlussempfindlichkeit 30 mA, Erdschluss-Schutzklasse Typ A, Betriebsspannung (Ue) 400 V AC, Isolationsspannung (Ui) 500 V AC. Gewährleistet den Zusatzschutz bei direktem Berühren (≤ 30 mA). Fehlerschutz bei indirektem Berühren, z. B. bei Isolationsfehlern (≥ 100 mA, ≤ 300 mA). Fehlerschutz in Baustromverteilern (500 mA). Schalten und Trennen von Stromkreisen. Sprungschaltung für verschleissarmes Schalten der Kontakte. Mit mechanischer frontseitiger Fehlermeldeanzeige (VisiTrip) zur Anzeige von Auslösungen durch Überlast oder Kurzschluss. Sichere Kontaktanzeige (VisiSafe) des Fehlerstromschutzschalters, bei grüner Anzeige Sicherheit der Spannungsfreiheit für die regelmässige Prüfung der Funktion. Doppel-Anschlussklemmen für beidseitigen Anschluss von Kabeln oder Phasenschienen. Einfache Entnahme des Einzelgerätes bei installierter Phasenschiene, dank des frontseitig erreichbaren Befestigungselementes. Zusätzlich anreihbare Hilfsmodule (optional) - Unterspannungsauslöser (iMN), Überspannungsauslöser (iMSU), Arbeitsstromauslöser (iMX), Hilfsschalter zur Statusmeldung (iOF), Fehlermeldeschalter (iSD). Werkzeuglose Montage linksseitig am Gerät. Farbton RAL 9003. Der Fehlerstromschutzschalter iID erfüllt folgende Normen - IEC/EN 61008-1 und IEC/EN 60947-2. Des Weiteren ist diese Baureihe VDE zertifiziert.79,33 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Doepke, Schutzschalter, FISchalter vierpolig 80 A A Typ A linksFehlerstromschutzschalter (RCCB) schalten die Stromversorgung ab, wenn gefährlich hohe Fehlerströme auftreten. Sie schützen so Personen, Tiere und Anlagen. DFS 4 sind zwei- oder vierpolige Fehlerstromschutzschalter für ein- oder dreiphasige Netze. In Standardausführung sind die kompakten Geräte vier Teilungseinheiten schmal. Sie sind mit vielen verschiedenen Fehlerstromtypen und Ausführungen bei Bemessungsströmen bis zu 125 A erhältlich. Die grossen Doppelstockklemmen können auch grosse Leiterquerschnitte aufnehmen. Die Ausgelöststellung des Multifunktionsschaltknebel erleichtert die Fehlersuche. Die kostenlose Etikettensoftware hilft bei der Beschriftung. Schalter des Typs A sind puls- und wechselstromsensitiv. Diese Funktion ist netzspannungsunabhängig. Geräte in Standardausführung sind für die Überwachung von Stromkreisen mit einer Bemessungsspannung von 230 V/400 V und einer Bemessungsfrequenz von 50 Hz ausgelegt.356,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie kann man langfristig Kapitalaufbau betreiben, um finanzielle Unabhängigkeit zu erreichen, und welche Strategien eignen sich dafür in den Bereichen Investition, Sparen und Vermögensaufbau?
Langfristiger Kapitalaufbau kann durch regelmäßiges Sparen und Investieren in verschiedene Anlageklassen wie Aktien, Anleihen, Immobilien und Rohstoffe erreicht werden. Eine diversifizierte Anlagestrategie hilft dabei, das Risiko zu streuen und langfristig Renditen zu erzielen. Zudem ist es wichtig, frühzeitig mit dem Sparen zu beginnen, um den Zinseszinseffekt zu nutzen und das Vermögen kontinuierlich aufzubauen. Eine weitere Möglichkeit ist die Investition in passives Einkommen generierende Assets wie Dividendenaktien, Mieteinnahmen aus Immobilien oder Zinseinnahmen aus Anleihen, um langfristig ein regelmäßiges Einkommen zu erzielen und finanzielle Unabhängigkeit zu erreichen. Schließlich ist es wichtig **
-
Wie viel sollte man für Altersvorsorge sparen?
Wie viel man für die Altersvorsorge sparen sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel dem gewünschten Lebensstandard im Ruhestand, der Lebenserwartung, dem Renteneintrittsalter und den bereits vorhandenen finanziellen Rücklagen. Experten empfehlen in der Regel, etwa 15-20% des Bruttoeinkommens für die Altersvorsorge zu sparen. Es ist wichtig frühzeitig mit dem Sparen zu beginnen, um von Zinseszinseffekten zu profitieren und ausreichend Kapital für den Ruhestand aufzubauen. Eine individuelle Beratung bei einem Finanzexperten kann helfen, eine passende Sparstrategie zu entwickeln, die den persönlichen Bedürfnissen und Zielen entspricht. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu planen und umzusetzen, ist es wichtig, ein Budget zu erstellen und regelmäßig zu überprüfen, um Ausgaben im Griff zu behalten und Geld für die Zukunft zu sparen. Zudem sollte man in verschiedene Anlageformen investieren, um langfristiges Wachstum und Einkommen zu generieren. Darüber hinaus ist es ratsam, eine solide Altersvorsorge aufzubauen, sei es durch private Rentenversicherungen, betriebliche Altersvorsorge oder staatliche Rentenansprüche. Zuletzt ist es wichtig, sich gegen finanzielle Risiken abzusichern, sei es durch Versicherungen wie Krankenversicherung, Berufsunfähigkeitsversicherung oder Haftpflichtversicherung, um unvorhergesehene Kosten zu minimieren. **
-
Wie kann man eine langfristige finanzielle Absicherung für die Zukunft planen und umsetzen, um finanzielle Stabilität in den Bereichen persönliche Finanzen, Altersvorsorge und Risikomanagement zu gewährleisten?
Um langfristige finanzielle Absicherung zu gewährleisten, ist es wichtig, frühzeitig mit dem Sparen zu beginnen und regelmäßig Geld beiseite zu legen. Dies kann durch den Abschluss einer privaten Altersvorsorge oder einer betrieblichen Altersvorsorge erfolgen. Zudem ist es ratsam, sich gegen finanzielle Risiken abzusichern, beispielsweise durch den Abschluss einer Berufsunfähigkeitsversicherung oder einer Risikolebensversicherung. Eine sorgfältige Budgetplanung und die Reduzierung von Schulden können ebenfalls dazu beitragen, finanzielle Stabilität zu gewährleisten. Zuletzt ist es wichtig, regelmäßig die finanzielle Situation zu überprüfen und gegebenenfalls Anpassungen vorzunehmen, um langfristig auf Kurs zu bleiben. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.